Die Aktien von Monarch Casino & Resort (NASDAQ: MCRI) sind dieses Jahr um knapp 25% gestiegen, was den Atlantis-Besitzer zu einem der leistungsstärksten Namen unter Casino-Aktien macht, aber ein Analyst glaubt, dass noch mehr Aufwärtspotenzial auf dem Weg ist.
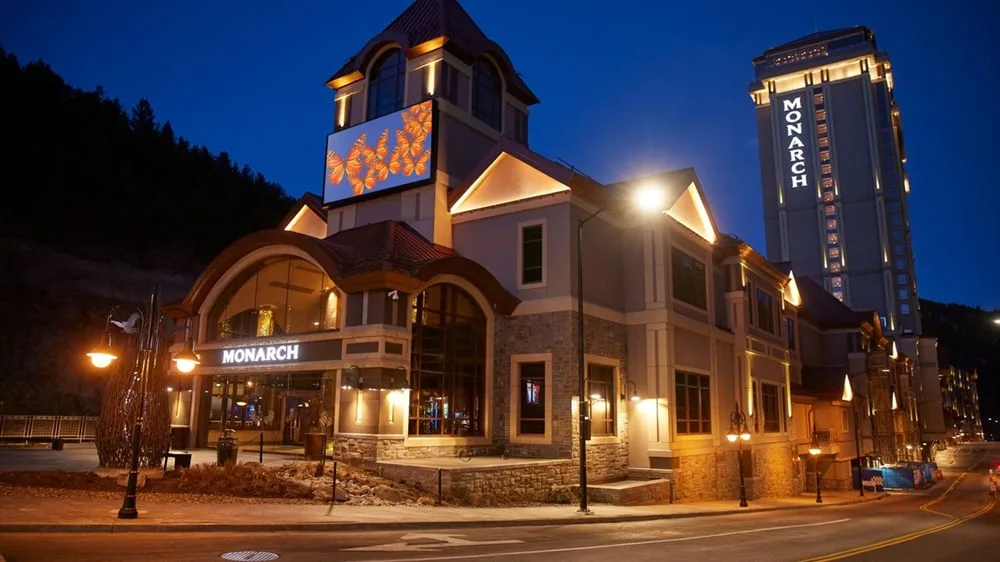
Monarch Casino Resort Spa Black Hawk in Colorado. Ein Analyst sagt, dass die Aktie des Betreibers ein großes Aufwärtspotenzial hat. (Image: Monarch Casino & Resort, Inc.)
In einem neuen Bericht an Kunden hat der Texas Capital Analyst David Bain die Coverage von Monarch mit einem "Buy" und einem Kursziel von $147 initiiert, was ein Aufwärtspotenzial von 23,5% gegenüber dem Schluss vom 8. September impliziert. Er sagt, dass die beiden Immobilien des Betreibers – das Atlantis in Reno, Nev. und ein gleichnamiges Spielcasino in Black Hawk, Colo. – "best-in-class" in diesen Märkten sind.
"Die zugrunde liegende Kundendemografie für beide Märkte ist stark, und die Immobilien erfassen weit über ihren fairen Anteil in ihren jeweiligen Märkten", merkt Bain an. "Wichtige Treiber der Outperformance gegenüber Konkurrenten sind (gute alte) starkes Management und MCRIs Casino-Resort-Standorte."
Monarchs Präsenz in diesen Märkten trägt zur langfristigen Investitionsthese bei. Black Hawk ist einer der am schnellsten wachsenden Casino-Märkte in den USA, während Reno-Lake Tahoe wohlhabende Kalifornier als neue Einwohner anzieht, dank einer Wirtschaftsbasis (Fertigung und Technologie), die als vielfältiger angesehen wird als Las Vegas.
Monarch Casino Real Estate Ownership Is a Big Deal
Obwohl es keine Präsenz in Las Vegas hat, wird Monarch von Analysten durchgehend für seine Exposition gegenüber zwei der attraktivsten Märkte des Landes außerhalb von Sin City gelobt. Für potenzielle Investoren gibt es andere potenzielle Anziehungspunkte.
Monarch wird von Analysten auch weit verbreitet dafür gelobt, die Immobilie zu besitzen, auf der sich seine Gaming-Venues befinden. Es verzichtete auf das Immobilienverkaufsmodell, das größere Konkurrenten verfolgten, und entschied sich stattdessen, die Immobilieneigentum zu behalten, was bedeutet, dass es Marktteilnehmern eine saubere Bilanz ohne langfristige Verbindlichkeiten und robuste Free-Cash-Flow (FCF)-Generierungsperspektiven bietet.
"Es besitzt seine Immobilien, hat überschüssige Flächen für Expansion, hat keine langfristigen Schulden, und wir prognostizieren, dass es ~$126 Millionen/$134 Millionen in 2027E/2028E Net FCF generiert", fügt Bain hinzu. "Wir bewerten das bestehende Portfolio 20% höher als der aktuelle Handelsstand."
Is Monarch Casino Close to Announcing an Acquisition?
Einer der am häufigsten diskutierten Punkte bezüglich Monarch Casino ist die mögliche Rolle des Betreibers bei Fusionen und Übernahmen (M&A) in der Gaming-Branche.
Der Betreiber ist notorisch wählerisch und merkt an, dass er sich nicht in Deals beeilen wird und dass potenzielle Ziele eigene Immobilien beinhalten und sich in steuergünstigen Bundesstaaten befinden müssen. Aber mit reichlich angebotenen Immobilien auf dem Markt ist es möglich, dass ein Deal – einer, der auf etwa $18 pro Aktie Wert schaffend wirken könnte – in der nahen Zukunft angekündigt werden könnte, laut Bain.
"Jedoch ist Gamings aktuelles und potenzielles M&A-Inventar nahe an einem historisch hohen Niveau mit einzigartigen Verkäufermotivationen über eine Handvoll großer Portfolios für einen begrenzte Pool von Käufern", schließt der Analyst. "Die Dynamik schafft auf Gesamtbasis einen Käufermarkt, unserer Ansicht nach. Der Rahmen, kombiniert mit Branchengesprächen und unseren eigenen Channel Checks, führen uns zu dem Glauben, dass MCRI relativ kurz davor stehen könnte, eine Übernahmeeinigung zu sichern."
Der Beitrag Monarch Casino: 'Best-in-Class' Among Gaming Stocks erschien zuerst auf Casino.org.