Las acciones de Monarch Casino & Resort (NASDAQ: MCRI) han subido casi un 25% este año, lo que convierte al propietario de Atlantis en uno de los nombres de mejor desempeño entre acciones de casinos, pero un analista cree que hay más alza por venir.
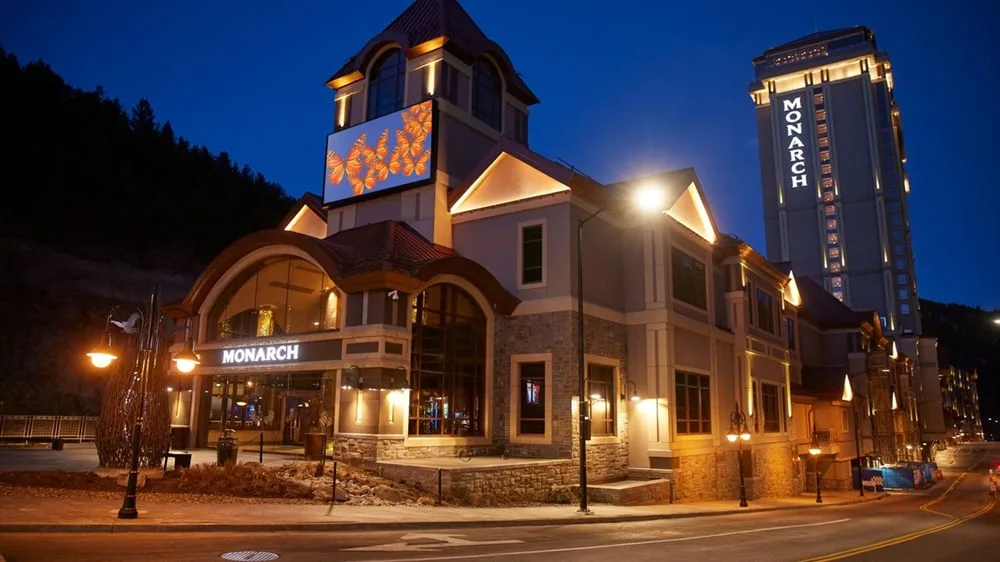
Monarch Casino Resort Spa Black Hawk en Colorado. Un analista dice que las acciones del operador tienen un gran potencial alcista. (Image: Monarch Casino & Resort, Inc.)
En un nuevo informe para clientes, el analista de Texas Capital David Bain inició la cobertura de Monarch con una recomendación de "compra" y un objetivo de precio de $147, lo que implica una alza del 23.5% desde el cierre del 8 de septiembre. Dice que las dos propiedades del operador —el Atlantis en Reno, Nevada y un lugar del mismo nombre en Black Hawk, Colorado— son "best-in-class" en esos mercados.
"La demografía de clientes subyacente para ambos mercados es fuerte, y las propiedades capturan bien por encima de su cuota justa en sus respectivos mercados", señala Bain. "Los impulsores clave del desempeño superior de pares son (buena y vieja) administración fuerte y las ubicaciones de resort de casino de MCRI".
La huella de Monarch en esos mercados es acretiva para la tesis de inversión a largo plazo. Black Hawk es uno de los mercados de casinos de más rápido crecimiento en EE.UU. mientras que Reno-Lake Tahoe está atrayendo a californianos adinerados como nuevos residentes gracias a una base económica (manufactura y tecnología) que se considera más diversa que Las Vegas.
La Propiedad Inmobiliaria de Monarch Casino es un Gran Problema
Aunque no tiene presencia en Las Vegas, Monarch es constantemente elogiado por su exposición a dos de los mercados más atractivos del país fuera de Sin City. Para inversores potenciales, hay otras posibles fuentes de atracción.
Monarch también es ampliamente elogiado por analistas por ser propietario de los bienes raíces en los que residen sus lugares de juego. Rechazó el modelo de venta de propiedades perseguido por competidores más grandes, optando por retener la propiedad de bienes raíces, lo que significa que ofrece a los participantes del mercado un balance limpio sin pasivos a largo plazo y perspectivas sólidas de generación de flujo de caja libre (FCF).
"Posee sus bienes raíces, tiene acres en exceso para expansión, no tiene deuda a largo plazo, y pronosticamos que generará ~$126 millones/$134 millones en FCF neto en 2027E/2028E", añade Bain. "Valoramos la cartera existente 20% más alta que donde actualmente se cotiza".
¿Está Monarch Casino Cerca de Anunciar una Adquisición?
Uno de los puntos más discutidos relacionados con Monarch Casino es el posible papel del operador en fusiones y adquisiciones (M&A) de la industria de juegos.
El operador es notoriamente selectivo, señalando que no se apresurará en acuerdos y que los objetivos prospectivos deben incluir bienes raíces de propiedad y estar en estados fiscalmente amigables. Pero con una amplia oferta llegando al mercado, es posible que un acuerdo —que podría ser acretivo en la cantidad de $18 por acción— pudiera anunciarse en el corto plazo, según Bain.
"Sin embargo, el inventario de M&A actual y potencial de juegos está cerca de un nivel históricamente alto con motivaciones de vendedores únicas en una serie de carteras grandes para un grupo limitado de compradores", concluye el analista. "La dinámica crea un mercado de compradores, en balance, en nuestra opinión. El marco, combinado con chismes de la industria y nuestras propias verificaciones de canales, nos llevan a creer que MCRI podría estar relativamente cerca de asegurar un acuerdo de adquisición"."
El post Monarch Casino: 'Best-in-Class' Entre Acciones de Casinos apareció primero en Casino.org.