Les actions de Monarch Casino & Resort (NASDAQ : MCRI) ont augmenté de près de 25 % cette année, ce qui fait de Monarch, propriétaire de l'Atlantis, l'une des meilleures valeurs parmi les valeurs de casinos, mais un analyste pense que d'autres gains sont à venir.
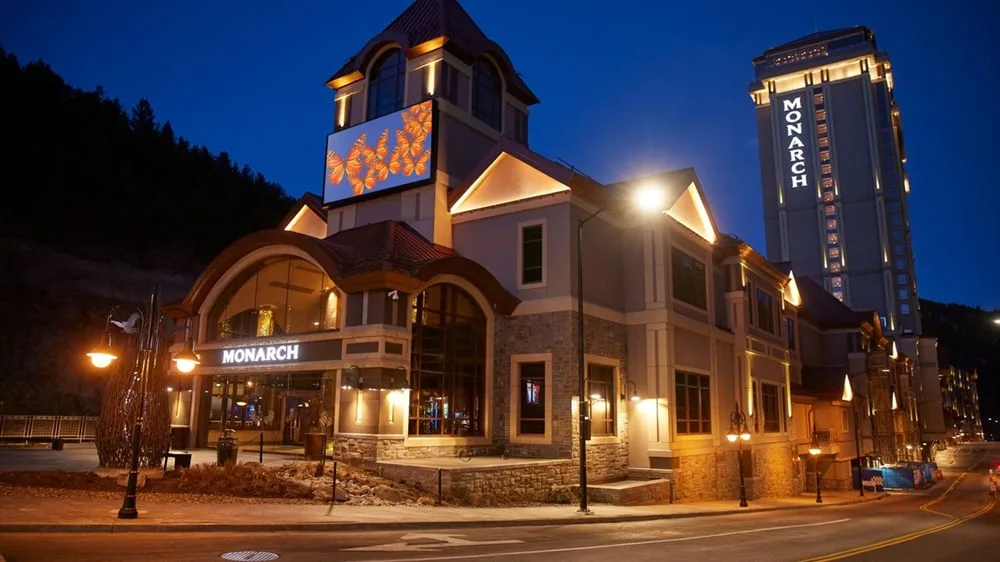
Monarch Casino Resort Spa Black Hawk au Colorado. Un analyste affirme que l'action de l'opérateur a un important potentiel de hausse. (Image : Monarch Casino & Resort, Inc.)
Dans un nouveau rapport adressé à sa clientèle, l'analyste de Texas Capital David Bain a initié la couverture de Monarch avec une note « achat » et un objectif de prix de 147 $, impliquant une hausse de 23,5 % par rapport à la fermeture du 8 septembre. Il affirme que les deux propriétés de l'opérateur — l'Atlantis à Reno, Nevada et un site du même nom à Black Hawk, Colorado — sont « meilleures de leur catégorie » sur ces marchés.
« La démographie des clients sous-jacente pour les deux marchés est solide, et les propriétés capturent bien au-delà de leur juste part sur leurs marchés respectifs », note Bain. « Les principaux moteurs de la surperformance par rapport aux pairs sont une (bonne vieille) gestion solide et les emplacements des casinos-resorts de MCRI. »
L'empreinte de Monarch sur ces marchés est dilutive à la thèse d'investissement à long terme. Black Hawk est l'un des plus rapides marchés de casinos en croissance aux États-Unis tandis que Reno-Lake Tahoe attire les Californiens aisés en tant que nouveaux résidents grâce à une base économique (fabrication et technologie) considérée comme plus diversifiée que Las Vegas.
La propriété immobilière de Monarch Casino est un élément important
Bien qu'il n'ait pas d'empreinte à Las Vegas, Monarch est régulièrement félicité pour son exposition à deux des marchés les plus attractifs du pays en dehors de Sin City. Pour les investisseurs potentiels, il existe d'autres sources d'attrait possibles.
Monarch est également largement reconnu par les analystes pour posséder l'immobilier sur lequel résident ses salles de jeu. Il a évité le modèle de vente de propriétés poursuivi par les concurrents plus importants, en optant pour conserver la propriété de l'immobilier, ce qui signifie qu'il offre aux acteurs du marché un bilan propre sans passifs à long terme et des perspectives robustes de génération de free cash flow (FCF).
« Il possède son immobilier, dispose d'acreage excédentaire pour l'expansion, ne porte aucune dette à long terme, et nous prévoyons qu'il générera environ 126 millions de dollars/134 millions de dollars en FCF net en 2027E/2028E », ajoute Bain. « Nous évaluons le portefeuille existant 20 % plus haut que là où il se négocie actuellement. »
Monarch Casino s'apprête-t-il à annoncer une acquisition ?
L'un des points les plus souvent discutés concernant Monarch Casino est le rôle possible de l'opérateur dans les fusions et acquisitions (F&A) du secteur du jeu.
L'opérateur est notoirement sélectif, notant qu'il ne se précipite pas dans les transactions et que les cibles potentielles doivent inclure une immobilier possédée et être dans des États fiscalement avantageux. Mais avec une offre abondante arrivant sur le marché, il est possible qu'une transaction — qui pourrait être dilutive de l'ordre de 18 $ par action — soit annoncée à court terme, selon Bain.
« Cependant, l'inventaire actuel et potentiel de F&A du jeu est proche d'un niveau historiquement élevé avec des motivations de vendeurs uniques dans plusieurs grands portefeuilles pour un bassin limité d'acheteurs », conclut l'analyste. « La dynamique crée un marché d'acheteurs, globalement, à notre avis. Le cadre, combiné aux rumeurs du secteur et à nos propres contrôles de canal, nous amène à croire que MCRI pourrait être relativement proche de sécuriser un accord d'acquisition. »
L'article Monarch Casino : « Meilleur de sa catégorie » parmi les valeurs de casinos est apparu en premier sur Casino.org.