Le azioni di Monarch Casino & Resort (NASDAQ: MCRI) sono in rialzo di quasi il 25% quest'anno, rendendo il proprietario dell'Atlantis uno dei nomi con le migliori prestazioni tra i titoli dei casinò, ma un analista crede che ci sia ancora altro rialzo in arrivo.
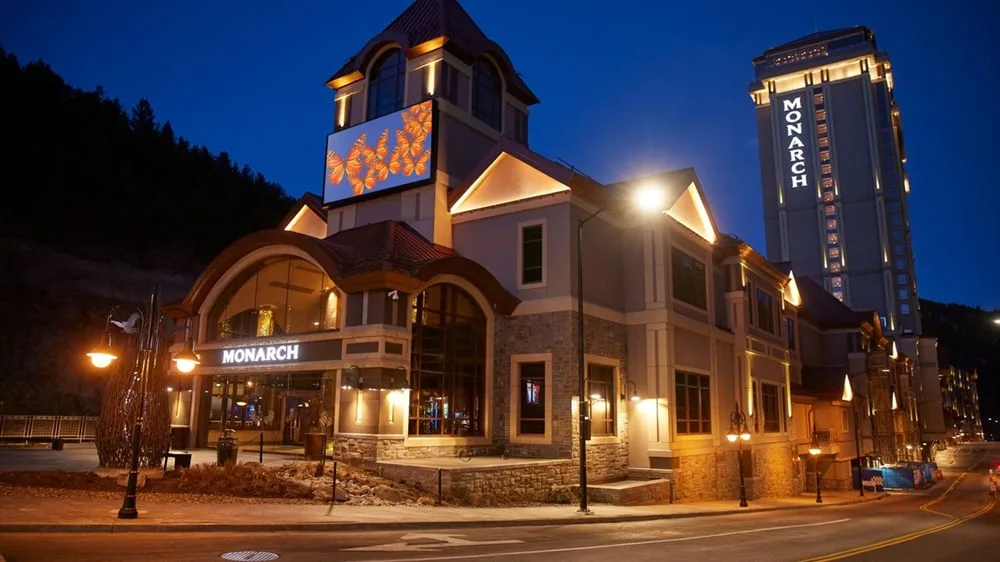
Monarch Casino Resort Spa Black Hawk in Colorado. Un analista sostiene che il titolo dell'operatore ha un grande potenziale di rialzo. (Image: Monarch Casino & Resort, Inc.)
In un nuovo rapporto ai clienti, l'analista di Texas Capital David Bain ha avviato la copertura di Monarch con un "buy" e un prezzo obiettivo di $147, che implica un rialzo del 23,5% dalla chiusura del 8 settembre. Dice che le due proprietà dell'operatore — l'Atlantis a Reno, Nev. e un'omonima sede a Black Hawk, Colo. — sono "best-in-class" in quei mercati.
"La demografia dei clienti sottostante per entrambi i mercati è forte, e le proprietà catturano ben al di sopra della giusta quota nei rispettivi mercati", nota Bain. "I fattori chiave della sovraperformance rispetto ai peer sono (la buona vecchia) gestione forte e le posizioni del casinò resort MCRI."
L'impronta di Monarch in quei mercati è accretiva alla tesi di investimento a lungo termine. Black Hawk è uno dei mercati dei casinò in più rapida crescita negli Stati Uniti mentre Reno-Lake Tahoe sta attirando benestanti californiani come nuovi residenti grazie a una base economica (manifatturiera e tecnologica) considerata più diversificata di Las Vegas.
Monarch Casino Ownership Immobiliare È un Grande Affare
Sebbene non abbia una presenza a Las Vegas, Monarch è costantemente elogiato per la sua esposizione a due dei mercati più attraenti di questo paese al di fuori di Sin City. Per gli investitori potenziali, ci sono altre possibili fonti di fascino.
Monarch è anche ampiamente encomiato dagli analisti per possedere il settore immobiliare su cui risiedono i suoi locali di gioco. Ha evitato il modello di vendita di proprietà perseguito dai concorrenti più grandi, optando per mantenere la proprietà immobiliare, il che significa che offre ai partecipanti al mercato un bilancio pulito senza passività a lungo termine e solide prospettive di generazione di free cash flow (FCF).
"Possiede il suo settore immobiliare, ha acreage in eccesso per l'espansione, non ha debito a lungo termine, e prevediamo che genererà ~$126 milioni/$134 milioni in FCF netto 2027E/2028E", aggiunge Bain. "Valutiamo il portafoglio esistente il 20% più alto di dove attualmente viene scambiato."
Monarch Casino È Vicino ad Annunciare un'Acquisizione?
Uno dei punti più spesso discussi relativi a Monarch Casino è il possibile ruolo dell'operatore nei merger e acquisizioni (M&A) dell'industria dei giochi.
L'operatore è notoriamente selettivo, sottolineando che non si affretterà a fare affari e che i potenziali bersagli devono includere il settore immobiliare di proprietà ed essere in stati favorevoli dal punto di vista fiscale. Ma con un'ampia offerta che arriva sul mercato, è possibile che un accordo — che potrebbe essere accretivo per un importo di $18 per azione — potrebbe essere annunciato nel breve termine, secondo Bain.
"Tuttavia, l'inventario M&A attuale e potenziale del gaming è vicino a un livello storicamente elevato con motivazioni di venditori uniche in un pugno di grandi portafogli per un pool limitato di acquirenti", conclude l'analista. "La dinamica crea un mercato da acquirente, nel complesso, secondo il nostro parere. Il framework, combinato con il chiacchiericcio del settore e i nostri stessi channel checks, ci porta a credere che MCRI potrebbe essere relativamente vicino a ottenere un accordo di acquisizione."
Il post Monarch Casino: 'Best-in-Class' tra i Gaming Stocks è apparso per la prima volta su Casino.org.