メルコ・リゾーツ&エンターテインメント(NASDAQ: MLCO)の株価は、テキサス・キャピタル・アナリストのデビッド・ベイン氏が同株を「買い」から「保持」にダウングレードした金曜日に下落した。
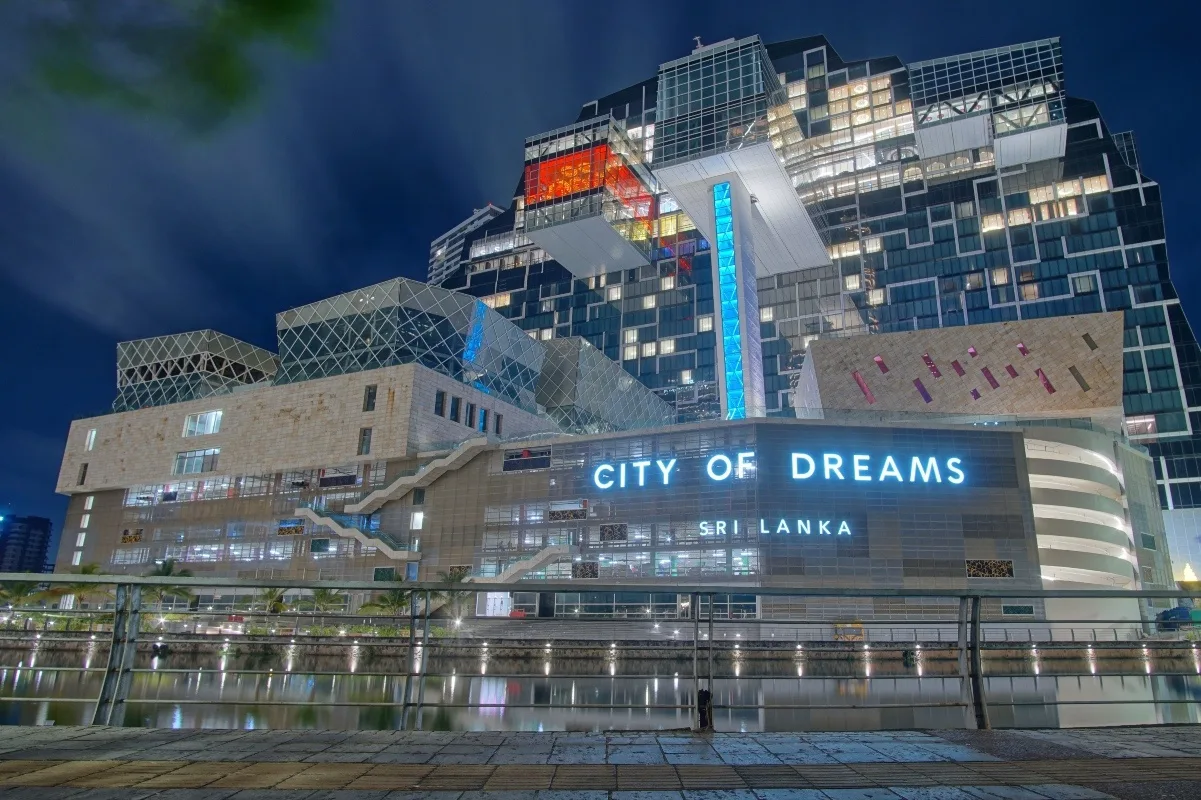
メルコ・リゾーツのシティ・オブ・ドリームス・スリランカ。本日、アナリストのダウングレード後に株価が急落した。(画像:Shutterstock)
午後の取引で、シティ・オブ・ドリームスの運営会社の株価は2.31%下落し、取引量は日平均の2倍以上となり、マカオのカジノ株が過去1年間に価値の48.5%を失った下落を延長している。
ベイン氏は、メルコの第3四半期と第4四半期のEBITDA(利息・税金・減価償却費控除前利益)予想と市場予想の間の「大きな乖離」、マカオの粗ゲーミング収益(GGR)の低迷、および中国の沖合信託資産に対する新しい税金をラレンス・ホーの企業のダウングレード理由として挙げている。
「レーティング変更にもかかわらず、MLCOのフリーキャッシュフロー利回りは20%以上であり、過去のEV/EBITDA倍率を下回る価格で取引されていることに注目する」とベイン氏は述べている。「我々の見方では、市場予想の合理化とマカオGGRの安定に続いて、より前向きになる可能性がある。特にMLCOの経営陣と商品提供に対する我々の肯定的な見方を考えると。」
同氏は株価目標を8ドルから5.50ドルに引き下げたが、新しい目標は現在の取引値からの上値余地が30%以上を示唆している。
メルコのマカオ問題
他のマカオカジノ株と同様に、メルコは特別行政区(SAR)のファンダメンタルズが悪いため叩かれている。
ベイン氏が指摘するように、マカオの9月GGRを日次ベースで外挿すると、2025年1月以降、コンセッショネアにとって最悪の月だった。同アナリストは、10月中旬のチャネルチェックで重大なポジティブな転換が起きていないことを示唆していると述べている。
マカオの特許事業者にとってのもう一つの問題は、中国本土の居住者に起因する飛び地への訪問は増加傾向にあるが、その観光客の多くは到着後にギャンブルをしていないということである。
“We believe China macro, including prolonged deflationary pressures, sticky property market weakness and lower employment have had an impact,” adds Bain. “Checks also cite a potential GGR impact from China’s July 2026 20% tax on assets in offshore trusts, which has triggered restructuring and some capital liquidation — the rules are applied retroactively to the early 2020’s.”
プロモーション問題
マカオでは、メルコのコア顧客はプレミアムマス・ベッターと、ある程度VIPである。機能的な営業環境では、これらは説得力のあるデモグラフィックをターゲットにするが、ジャンケットシステムがほぼ死んでしまったため、これらのギャンブラーの競争は激しい。
これにより、プロモーション活動の急増が促され、オペレーターがギャンブラーを彼らの会場に引き付けるためにより多くを費やしていることを意味している。これらの上昇した支出はマカオカジノ銘柄(メルコを含む)のリバウンド可能性を抑える可能性がある。
「プレイヤーの再投資は高いままであり、チェックに基づいて、6つの総特許事業者のうち1つがプロモーションレベルを最近上げた」とベイン氏は結論付けている。「我々は追加が既に高いコンプ支出ランドスケープを変えるとは考えていないが、それはプロモーションレベルが次の数四半期で低下すると我々が楽観的ではなくなることを引き起こしている。」
メルコ・リゾーツ株がテキサス・キャピタルのダウングレードで打撃という投稿は最初にCasino.orgに掲載されました。