Monarch Casino & Resort(NASDAQ: MCRI)の株式は今年ほぼ25%上昇し、Atlantisの所有者をカジノ株の中で最高のパフォーマンスを発揮する銘柄の1つにしていますが、アナリストはさらに上昇の可能性があると考えています。
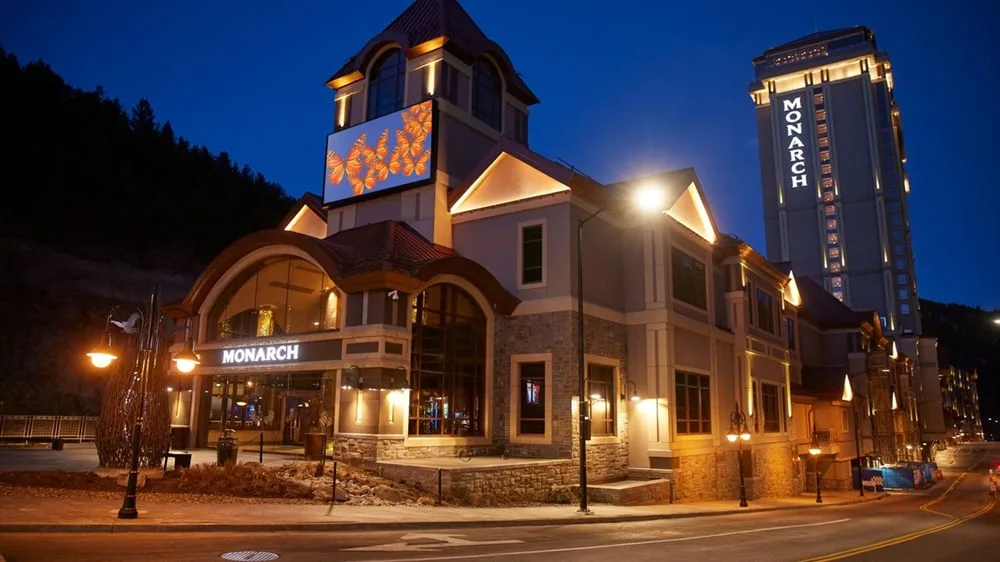
Monarch Casino Resort Spa Black Hawk in Colorado。アナリストはオペレーターの株式に大きな上昇ポテンシャルがあると述べています。(画像: Monarch Casino & Resort, Inc.)
テキサス・キャピタルのアナリストDavid Bainは、新しいクライアント向けレポートでMonarchをカバレッジ開始し、「買い」と147ドルの目標株価を設定しており、9月8日の終値から23.5%の上昇を示唆しています。彼は、オペレーターの2つのプロパティ―ネバダ州レノのAtlantisと、コロラド州Black Hawkの同名の施設―が「best-in-class」だと述べています。
「両市場の基礎となる顧客層は強く、プロパティはそれぞれの市場で公正な以上の市場シェアを獲得しています」とBainは指摘します。「ピア・アウトパフォーマンスの主要なドライバーは(良き従来の)強い経営とMCRIのカジノリゾートの立地です。」
Monarchのこれらの市場でのフットプリントは、長期的な投資テーゼに付加的です。Black Hawkは米国で最も急速に成長しているカジノ市場の1つであり、Reno-Lake Tahoeは経済基盤(製造業とテクノロジー)がラスベガスより多様であると考えられているため、裕福なカリフォルニア人を新しい住民として引き付けています。
Monarch Casino不動産所有は大きな関係
ラスベガスのフットプリントがないにもかかわらず、Monarchはこの国の最も魅力的なSin City以外の2つの市場への露出について一貫してアナリストから称賛されています。見込み投資家にとって、他の潜在的な魅力の源があります。
Monarchはまた、不動産を所有していることでアナリストから広く称賛されており、その不動産上のゲーミング施設が存在しています。大規模な競合他社が追求する不動産売却モデルを回避し、不動産所有を保持することを選択し、市場参加者に負債のないクリーンなバランスシートと堅牢なフリー・キャッシュ・フロー(FCF)生成の見通しを提供することを意味しています。
「それは不動産を所有し、拡張用の過剰な土地を持ち、長期債務を一切持たず、2027E/2028Eで約1億2600万ドル/1億3400万ドルのネットFCFを生成すると予測します」とBainは追加しています。「私たちは既存のポートフォリオを現在の取引価格より20%高く評価しています。」
Monarch Casinoは買収を発表する寸前ですか?
Monarch Casinoに関連して最も頻繁に議論されているポイントの1つは、オペレーターのゲーミング業界の合併・買収(M&A)での可能な役割です。
オペレーターは悪名高く選別的であり、契約を急がないこと、また見込み対象は所有不動産を含み、税金に優しい州にあることを指摘しています。しかし、市場に多くの供給が来ているため、Bainによると、1株あたり18ドルほどの付加的な契約―が近い将来に発表される可能性があります。
「しかし、ゲーミングの現在および潜在的なM&A在庫は歴史的に高いレベル付近にあり、限定的な買い手プールのための大規模なポートフォリオ全体で独特の売り手動機があります」とアナリストは結論づけています。「このダイナミクスは、全体的には、私たちの見方では買い手市場を作成しています。フレームワークと業界の雑談と私たち自身のチャネルチェックを組み合わせると、MCRIが比較的買収契約を確保する寸前にある可能性があると考えるに至ります。」
この記事Monarch Casino: ゲーミング株式の中で「ベストインクラス」は最初にCasino.orgに掲載されました。