バリー・ディラーがMGMリゾーツ・インターナショナル(NYSE: MGM)を買収しようとする試みは、最大株主である彼のピープル・インク(NASDAQ: PPLI)が所有するカジノ運営会社に対して、証券法律事務所からの精査を受けている。
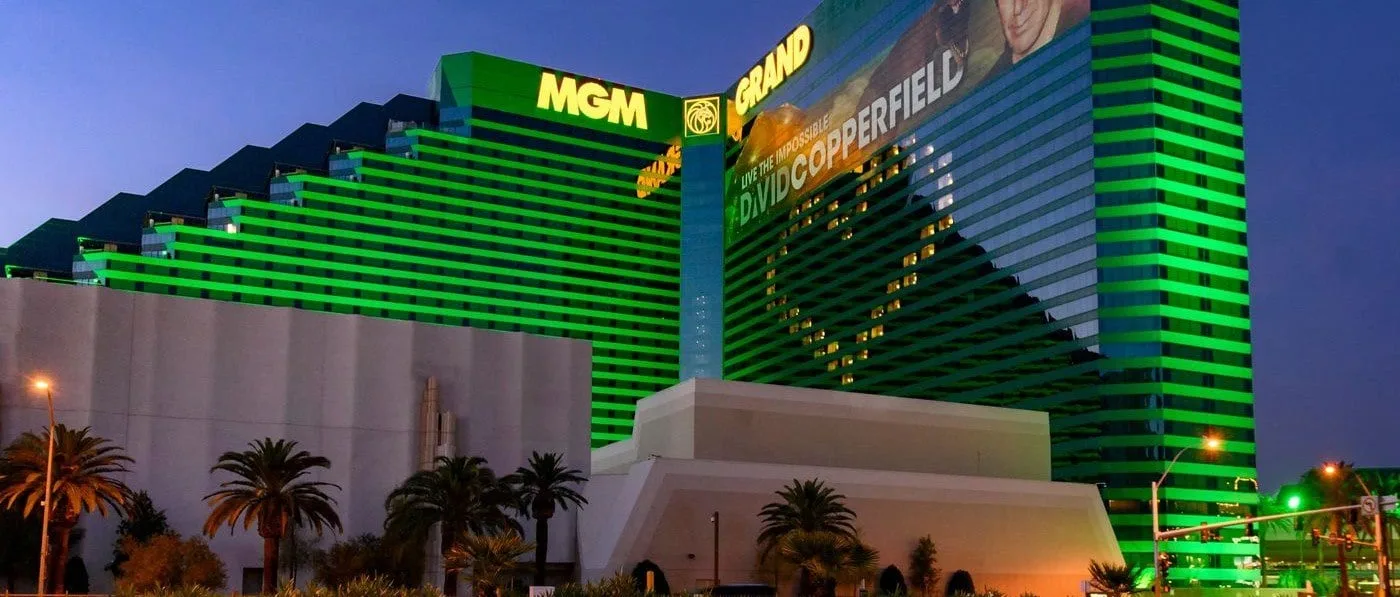
ラスベガス・ストリップ上のMGM・グランド。バリー・ディラーのMGM買収の試みは証券法律事務所からの精査を受けている。(画像: MGMリゾーツ・インターナショナル)
ニューヨーク拠点のブライヒマー・フォンティ・オールドLLPは本日、メディア大手のベラージオ運営会社に対する1株当たり48.30ドルの買収入札を調査していると発表した。買収努力がディラーのゲーミング企業および投資家に対する信認義務に反する可能性があるという根拠に基づいている。
「ディラーが提案された取引の『両側に立つ』という事実と、他のMGM受託者が他の株主が受け取らない利益を潜在的に受け取る可能性があるという事実により、これらの事実はデラウェア州法に基づく利益相反を生じさせる」とブライヒマー・フォンティ・オールドが発表した声明に記載されている。「MGMとディラーが合意に達した場合、デラウェア州の厳格な要件に従ってこれらの利益相反を『浄化』し、取引がMGMの株主にとって公正であることを確保する必要がある。」
買収提案が明らかにされる前に、MGMの取締役会メンバーであるディラーと同ゲーミング企業は合意に達した。この合意の下では、特定の状況で彼の投票力は制限される。彼はMGMの発行済み株式の26%以上を保有しており、自分自身の買収努力以外のいかなる買収努力もサポートする可能性は低いと明らかにしている。
ディラーのMGM買収の打診に関する多くの精査
ブライヒマー・フォンティ・オールドだけがディラーのコスモポリタン運営会社買収の試みに対する精査を適用していない。売り手側コミュニティの一部のメンバーは、MGMを180億ドルと評価する1株当たり48.30ドルの提案を低すぎると見ており、別のスーター出現の余地がそれほどないことを認めている。
同様に、一部のピープル投資家はディラーの賭けに熱心ではない。メディア企業の株主への8月の手紙で、ヤキラ・キャピタル(「ピープルの長期株主」)はMGM買収は危険であると述べた。特にメディア企業の株式が「ネガティブな評価」で取引されている時期においてはなおさらである。
「タイミングも特に理解しがたい。経済不確実性は依然として高く、消費者支出は減速しており、オンラインゲーミングの長期的な競争環境は進化し続けている」とマネーマネージャーによると。「同時に、市場はMGM株主がより高い価格を期待していることを示唆しており、これは買収の成功がより大きなプレミアムを必要とする可能性が高いことを意味している。」
ヤキラはピープルがMGM買収の企てを放棄し、カジノ運営会社の株式を清算し、その収益を使用して独自の株式を買い戻すべきであるとさえ述べた。
「PPLIが単にMGM株式を売却し、その収益を独自の株式の償却に使用した場合、パーツの合計値は190ドルを超える」と手紙に記載されている。
現在のところ、MGMはディラーの提案の受領を単に確認しただけで、投資家に対して入札を評価するための特別委員会を設立したと伝えている。
シーザーズの状況とやや類似
証券法律事務所が合併・買収を調査することは一般的であり、MGMの競合であるシーザーズ・エンターテインメント(NASDAQ: CZR)でも類似の状況が生じている。
今月初め、ウォール・フルヒター法律事務所はハラーズ運営会社に対するフェルティッタ・エンターテインメントの提案する176億ドルの買収に関する調査を再開した。1株当たり31ドルの入札が低すぎる可能性があるという根拠に基づいている。
シーザーズとMGMの買収に関する法律事務所主導の調査の間の大きな違いは、前者がフェルティッタの提案を受け入れており、その取締役会が投資家が9月22日(水)に開催される特別会議でそれに賛成票を投じることを推奨している点である。MGMはまだそこまで進んでいない。
投稿ディラーのMGM買収提案は法律事務所から精査を受けるは最初にCasino.orgに掲載された。