멜코 리조츠 & 엔터테인먼트(NASDAQ: MLCO) 주식이 금요일 텍사스 캐피탈 애널리스트 데이비드 베인이 매수("buy")에서 보유("hold")로 하향 등급을 내리면서 하락했다.
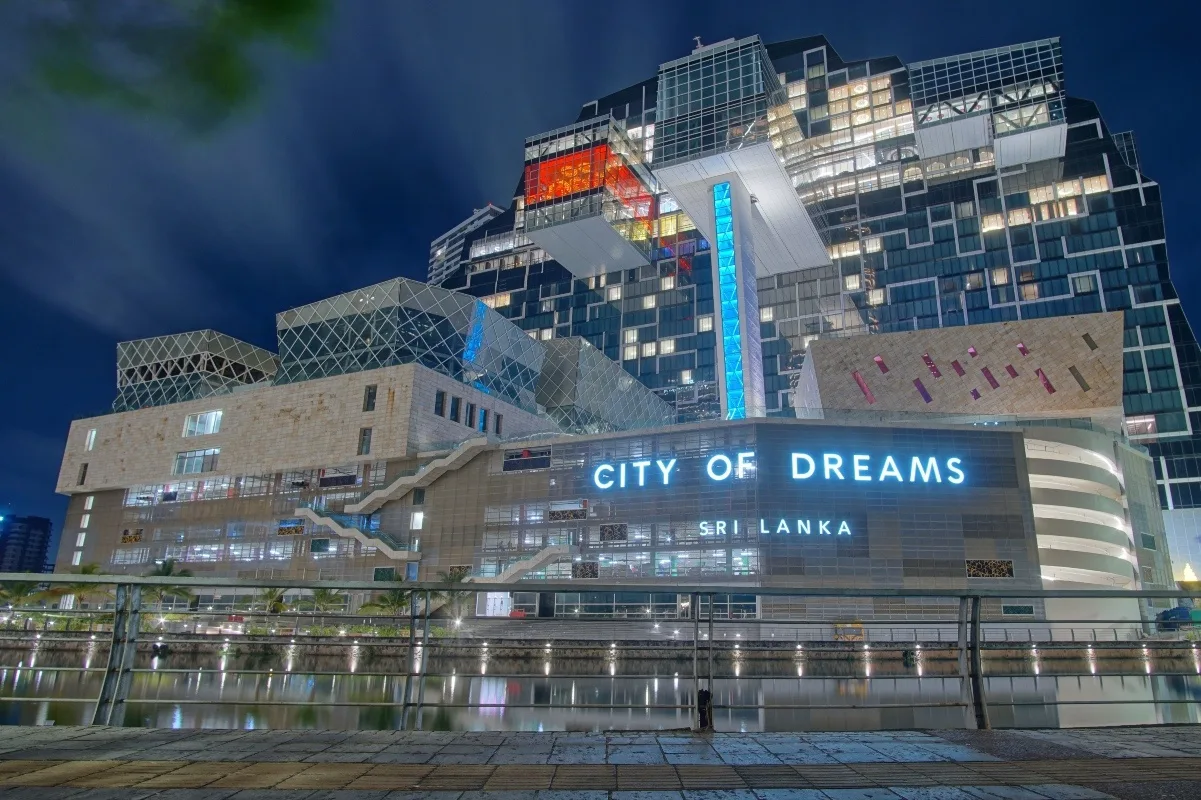
멜코 리조츠의 시티 오브 드림 스리랑카. 애널리스트 하향 등급 이후 주식이 오늘 급락했다. (이미지: Shutterstock)
중반 거래에서 시티 오브 드림 운영사의 주식은 2.31% 하락했으며, 거래량은 일일 평균의 2배 이상으로 증가했다. 마카오 카지노 주식은 지난 1년간 가치의 48.5%를 잃은 하락세를 이어가고 있다.
베인은 멜코의 3분기와 4분기 이자, 세금, 감가상각비 및 상각비 전 소득(EBITDA) 예측과 컨센서스 기대치 간의 "높은 편차", 약한 마카오 게임 수익(GGR), 그리고 해외 신탁 자산에 대한 중국의 새로운 세금이 로렌스 호의 회사를 하향 등급 조정한 이유들이라고 언급했다.
"등급 변경에도 불구하고 우리는 MLCO의 자유 현금 흐름 수익률이 20% 이상이며, 역사적 기업 가치/EBITDA 이하로 거래된다는 점을 주목합니다"라고 베인은 관찰했다. "우리는 컨센서스 추정치의 합리화와 특히 MLCO의 경영진과 상품 제공에 대한 우리의 긍정적 견해를 고려하면, 마카오 GGR 안정화 이후 더욱 긍정적인 입장을 취할 수 있습니다."
그는 주식의 목표주가를 8달러에서 5.50달러로 인하했으나, 새로운 목표주가는 현재 거래 가격에서 30% 이상의 상승 가능성을 시사한다.
멜코의 마카오 문제
다른 마카오 카지노 주식들과 마찬가지로, 멜코는 특별행정구역(SAR)의 펀더멘털이 좋지 않아 타격을 받고 있다.
베인이 지적하듯이, 마카오 9월 GGR을 일일 기준으로 외삽하면 2025년 1월 이후 컨세셔너 최악의 달이었다. 애널리스트는 10월 중순 채널 체크가 긍정적인 변화가 일어나고 있음을 나타내지 않는다고 덧붙였다.
마카오 컨세셔너의 또 다른 문제는 중국 본토 주민으로 인한 이 지역 방문이 증가 추세를 보이고 있지만, 그 관광객 중 많은 수가 도착 후 도박을 하지 않는다는 것이다.
"중국의 거시경제, 장기적 디플레이션 압력, 경직된 부동산 시장 약세, 낮은 고용률이 영향을 미쳤다고 우리는 믿습니다"라고 베인은 덧붙였다. "채널 체크는 또한 2026년 7월 중국의 해외 신탁 자산에 대한 20% 세금으로 인한 잠재적 GGR 영향을 언급합니다. 이는 구조조정과 일부 자본 청산을 촉발했습니다. 규칙은 2020년대 초에 소급 적용됩니다."
홍보 문제
마카오에서 멜코의 핵심 고객은 프리미엄 대중 베팅자이며, 어느 정도는 VIP이다. 낙관적인 운영 환경에서 이들은 매력적인 인구통계이지만, 준넷 시스템이 거의 사라진 상태에서 이러한 도박꾼들에 대한 경쟁이 치열하다.
이로 인해 홍보 활동이 급증했으며, 즉 운영자들이 베팅자들을 자신의 장소로 유인하기 위해 더 많은 비용을 지출하고 있다. 이러한 높아진 지출은 마카오 카지노 종목을 포함한 멜코의 반등 가능성을 제한할 수 있다.
"플레이어 재투자는 높은 수준을 유지하고 있으며, 우리의 체크에 따르면 전체 6개 컨세셔너 중 1개가 최근 홍보 수준을 인상했습니다"라고 베인은 결론 내렸다. "우리는 이 추가 사항이 이미 높아진 컴프 지출 환경을 변경하는 것으로 보지 않지만, 향후 몇 분기 동안 홍보 수준이 감소할 가능성이 낮다고 생각합니다."
멜코 리조츠 주식, 텍사스 캐피탈 하향 등급에 타격 포스트는 처음 Casino.org에 게재되었습니다.