일일 평균의 3배를 이미 초과한 거래량 속에서 MGM Resorts International (NYSE: MGM) 주가는 배리 딜러의 People Inc. (NASDAQ: PPLI)가 지난 수요일 카지노 회사에 대한 주당 $48.30의 인수 제안을 철회했다고 확인한 후 오늘 10% 이상 하락했다.
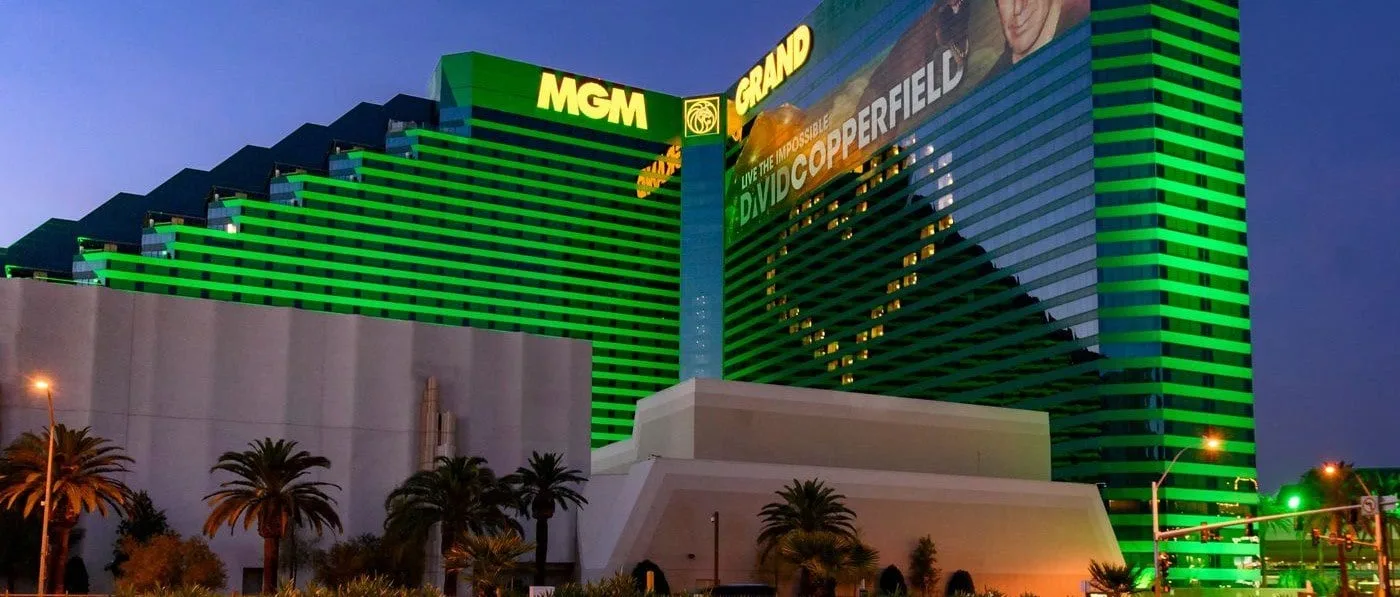
라스베이거스 스트립의 MGM 그랜드. 인수 제안이 철회되면서 MGM 주가는 이제 실행력 중심 종목이 되었다. (사진: MGM Resorts International)
MGM의 최대 주주인 딜러의 회사는 미확인된 복잡성이 게이밍 회사를 비공개로 전환하려는 노력을 방해했다고 밝혔다. MGM의 이사회는 주의장 Paul Salem의 성명에 따르면 "MGM Resorts를 독립적인 회사로 계속 주도하게 되어 기쁘다"고 밝혔다. 이제 거래가 무산되었으므로 분석가들은 MGM이 실행력 중심 종목이 되었다고 생각한다.
오늘 클라이언트에게 보낸 노트에서 Jefferies 분석가 David Katz는 MGM이 "매력적인 게이밍, 디지털, 국제 자산 포트폴리오"를 보유하고 있지만 회사는 투자자들에게 자본 운용에서 규율을 지키고 있음을 보여줘야 하며, 라스베이거스 상황이 개선되고 있고, 디지털 게이밍에서 진전의 신호를 명확히 하며, 핵심 자산이 아닌 것들을 현금화할 능력이 있음을 보여줘야 한다고 인정했다.
"이러한 우선순위에 대한 성공적인 실행은 많은 투자자들이 MGM의 공개 시가총액과 부동산 자산, 지역 포트폴리오, 디지털 비즈니스, 국제 성장 파이프라인의 내재 가치 사이의 지속적인 할인으로 보는 것을 좁히는 데 도움이 될 것입니다"라고 분석가는 지적했다.
그는 MGM 주가를 목표가 $45로 "보유"로 평가했다.
MGM 주가 심각히 저평가됨
MGM의 인수 제안 철회 소식에 주가가 급락한 것은 놀랍지 않으며 현재 2월 이후 최저 수준에서 거래되고 있지만, 분석가들은 이번 하락이 매수 기회이며 주가가 현재 심각히 저평가되어 있다고 생각한다.
Tilman Fertitta가 Caesars Entertainment (NASDAQ: CZR)를 비공개로 전환하기 위해 주당 $31을 지불하는 것을 기준으로 사용하면, Texas Capital 분석가 David Bain은 MGM이 현재 약 $34인 것보다 가치가 있다고 말한다.
"우리는 현재 주가에서 MGM의 내재 가치가 장기 투자자에게 상당한 상향 잠재력을 제공한다고 생각합니다. CZR의 암시된 인수 평가(어제 CZR 주주들이 승인)를 사용하면 MGM의 주가는 주당 $53이 될 것입니다"라고 Bain은 지적했다.
그는 $53 추정치에 MGM 오사카에 대한 주당 $9의 가치가 포함되지 않으며 Bellagio 운영업체가 현재 수준에서 주식 매입에 "공격적"일 수 있다고 예상한다고 덧붙였다.
MGM 촉매제 검토
People 인수가 더 이상 MGM 주가의 실행 가능한 촉매가 아니지만, 주가를 상승시킬 수 있는 다른 잠재적 기폭제들이 있다. 주요 기폭제는 라스베이거스 스트립이 부진에서 벗어나고 있다는 증거이다. Katz는 광범위하게 논의되어 온 MGM Springfield의 매각이 운영업체의 포트폴리오를 "단순화"하면서 부채 감소와 주식 매입을 위한 현금을 생성할 것이라고 지적한다.
Bain은 자주 논의되어 온 또 다른 주제인 "BetMGM 가치의 잠재적 해제"가 MGM 주가에 추가적일 수 있다고 말한다. MGM과 BetMGM의 50/50 파트너인 Entain이 온라인 베팅 회사를 효과적으로 현금화하는 윈-윈 거래에 도달할 수 있는지 여부는 아직 지켜봐야 한다.
두 분석가 모두 가을 2030에 개장할 것으로 예상되는 MGM 오사카가 주가를 부스트할 수 있다고 동의한다.
MGM 이제 인수 제안 없이 실행력 중심 종목으로 전환 게시물이 먼저 Casino.org에 게시되었습니다.