Aandelen van Monarch Casino & Resort (NASDAQ: MCRI) zijn dit jaar met bijna 25% gestegen, waardoor de eigenaar van Atlantis een van de best presterende namen onder casinoacties is, maar een analist gelooft dat er meer stijging in het verschiet ligt.
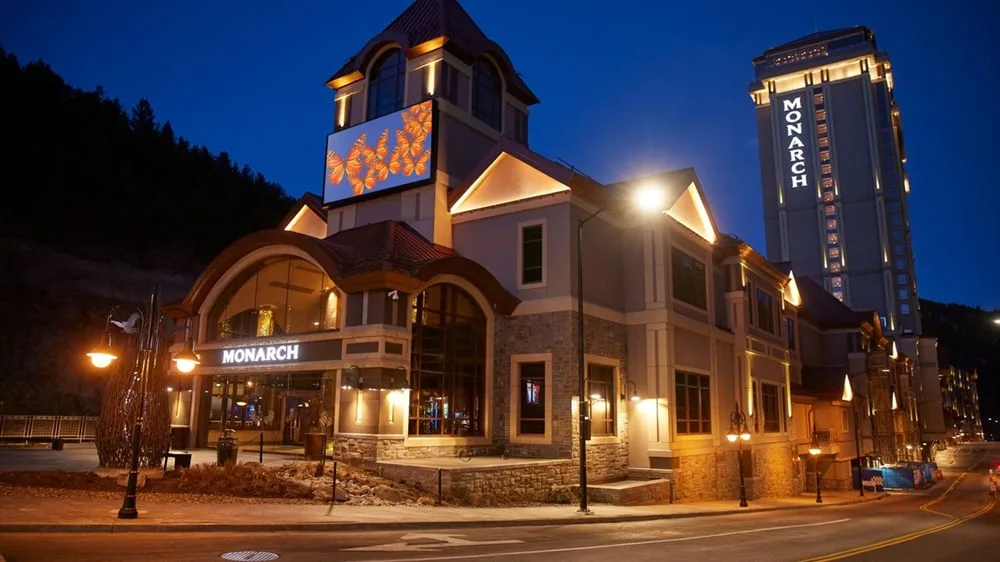
Monarch Casino Resort Spa Black Hawk in Colorado. Een analist zegt dat het bedrijf grote opwaartse potentieel heeft. (Image: Monarch Casino & Resort, Inc.)
In een nieuw rapport aan klanten initieerde Texas Capital-analist David Bain de dekking van Monarch met een "koop" rating en een koersdoel van $147, wat een opwaarts potentieel van 23,5% impliceert vanaf de sluitingsprijs van 8 september. Hij zegt dat de twee eigendom van de operator — Atlantis in Reno, Nevada en een gelijknamige locatie in Black Hawk, Colorado — "best-in-class" zijn in die markten.
"De onderliggende klantdemografie voor beide markten is sterk, en eigendomsrecht capteren goed boven eerlijk aandeel in hun respectieve markten," opmerkt Bain. "Belangrijke drijfveren van peer outperformance zijn (goeie ouwe) sterke management en MCRI's casino resort locaties."
Monarch's voetafdruk in die markten is accretief voor de lange-termijn investeringsstelling. Black Hawk is een van de snelst groeiende casinomerken in de VS terwijl Reno-Lake Tahoe welgestelde Californiers aantrekt als nieuwe inwoners dankzij een economische basis (productie en technologie) die als meer divers wordt beschouwd dan Las Vegas.
Monarch Casino Onroerengoedverkoop is een Big Deal
Hoewel het geen voetafdruk in Las Vegas heeft, wordt Monarch consequent geprezen voor zijn blootstelling aan twee van dit land's meest aantrekkelijke ex-Sin City markten. Voor potentiële investeerders zijn er andere mogelijke bronnen van aantrekkingskracht.
Monarch wordt ook veel geprezen door analisten voor het eigendom van het onroerend goed waarop zijn gokgelegenheden zich bevinden. Het vermeed het eigendomsverkopsmodel dat door grotere concurrenten werd gevolgd, en koos ervoor om eigendom van onroerend goed te behouden, wat betekent dat het marktdeelnemers een schone balans aanbiedt zonder lange-termijn verplichtingen en robuuste vooruitzichten voor vrije kasstroom (FCF) genereren.
"Het bezit zijn onroerend goed, heeft overtollige oppervlakte voor uitbreiding, draagt geen lange-termijn schuld, en we voorspellen dat het ~$126 miljoen/$134 miljoen in 2027E/2028E netto FCF zal genereren," voegt Bain toe. "We waarderen de bestaande portefeuille 20% hoger dan waar deze momenteel verhandeld wordt."
Is Monarch Casino dicht bij het aankondigen van een overname?
Een van de meest besproken punten met betrekking tot Monarch Casino is de mogelijke rol van de operator in gaming industrie fusies en overnames (M&A).
De operator staat bekend om selectief te zijn, stellende dat het niet overhaast in deals zal gaan en dat potentiële doelen eigendom van onroerend goed moeten bevatten en in belastingvriendelijke staten moeten zijn. Maar met voldoende aanbod op de markt, is het mogelijk dat een deal — die accretief zou kunnen zijn met $18 per aandeel — op korte termijn zou kunnen worden aangekondigd, volgens Bain.
"De huidige en potentiële M&A inventaris van gaming bevindt zich echter op een historisch hoog niveau met unieke verkoopsmotivaties over een handvol grote portefeuilles voor een beperkte groep kopers," concludeert de analist. "De dynamiek creëert een kopersmarkt, over het geheel genomen, naar onze mening. Het framework, gecombineerd met industriegegichel en onze eigen kanaalchecks, leidt ons tot de overtuiging dat MCRI relatief dicht bij kan zijn om een overnamovereenkomst te beveiligen."
Het bericht Monarch Casino: 'Best-in-Class' Among Gaming Stocks verscheen eerst op Casino.org.