As ações da Monarch Casino & Resort (NASDAQ: MCRI) subiram quase 25% este ano, tornando a proprietária da Atlantis um dos nomes com melhor desempenho entre as ações de casinos, mas um analista acredita que há mais valorização pela frente.
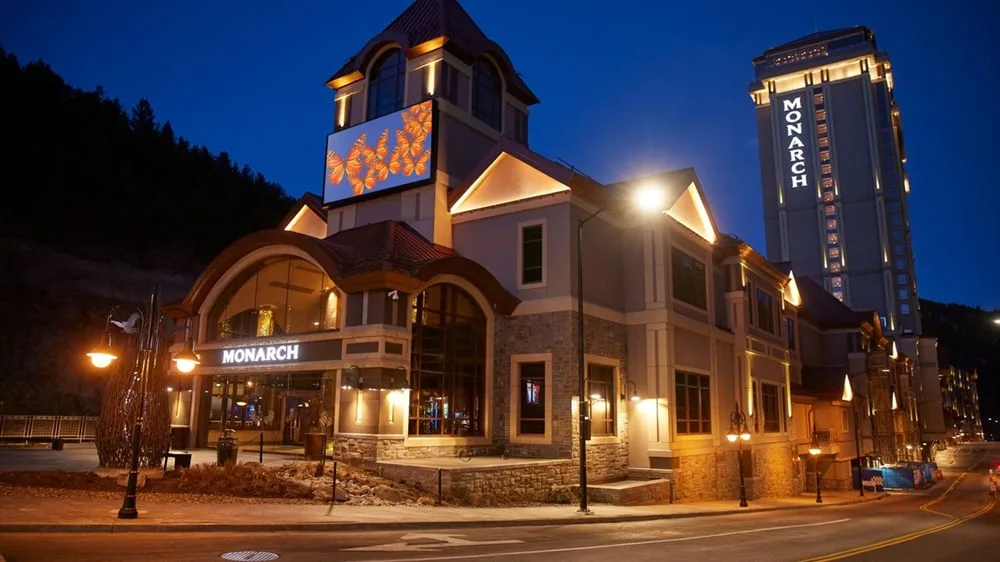
Monarch Casino Resort Spa Black Hawk no Colorado. Um analista diz que as ações do operador têm grande potencial de valorização. (Image: Monarch Casino & Resort, Inc.)
Em um novo relatório para clientes, a analista do Texas Capital David Bain iniciou cobertura da Monarch com um "buy" e um preço-alvo de $147, implicando valorização de 23,5% do fechamento de 8 de setembro. Ele diz que as duas propriedades do operador — a Atlantis em Reno, Nev. e um local com o mesmo nome em Black Hawk, Colo. — são "best-in-class" nesses mercados.
"A demografia de clientes subjacentes para ambos os mercados é forte, e as propriedades capturam bem acima da participação justa em seus respectivos mercados", observa Bain. "Os principais impulsionadores do desempenho dos pares são (bom e velho) gerenciamento forte e localizações de cassino resort da MCRI."
A presença da Monarch nesses mercados é acretiva à tese de investimento de longo prazo. Black Hawk é um dos mercados de cassino de crescimento mais rápido dos EUA enquanto Reno-Lake Tahoe está atraindo californianos abastados como novos residentes graças a uma base econômica (manufatura e tecnologia) considerada mais diversa que Las Vegas.
Propriedade Imobiliária de Cassino Monarch É um Grande Negócio
Embora não tenha presença em Las Vegas, Monarch é consistentemente elogiada por sua exposição a dois dos mercados ex-Sin City mais atraentes do país. Para investidores em potencial, há outras fontes potenciais de atratividade.
Monarch também é amplamente elogiada pelos analistas por possuir o imóvel em que seus locais de jogos residem. Ela evitou o modelo de vendas de propriedades perseguido por concorrentes maiores, optando por reter a propriedade imobiliária, o que significa que oferece aos participantes do mercado um balanço patrimonial limpo sem passivos de longo prazo e perspectivas robustas de geração de fluxo de caixa livre (FCF).
"Ela possui seu imóvel, tem acreagem em excesso para expansão, não carrega dívida de longo prazo, e prevemos que gere ~$126 milhões/$134 milhões em FCF líquido 2027E/2028E", acrescenta Bain. "Valorizamos o portfólio existente 20% acima de onde atualmente é negociado."
Monarch Casino Está Próximo de Anunciar uma Aquisição?
Um dos pontos mais frequentemente discutidos relacionados à Monarch Casino é o possível papel do operador em fusões e aquisições (M&A) da indústria de jogos.
O operador é notoriamente seletivo, observando que não será pressionado em negócios e que os alvos em potencial devem incluir imóvel de propriedade própria e estar em estados fiscalmente amigáveis. Mas com ampla oferta chegando ao mercado, é possível que um negócio — que poderia ser acretivo de $18 por ação — seja anunciado em breve, segundo Bain.
"No entanto, o inventário de M&A atual e potencial do setor de jogos está próximo a um nível historicamente alto com motivações únicas de vendedor em um punhado de grandes portfólios para um pool limitado de compradores", conclui o analista. "A dinâmica cria um mercado de compradores, no geral, em nossa opinião. O framework, combinado com conversas do setor e nossos próprios channel checks, nos levam a acreditar que MCRI poderia estar relativamente próximo de garantir um acordo de aquisição."
O post Monarch Casino: 'Best-in-Class' Entre Ações de Casinos apareceu primeiro em Casino.org.