Cổ phiếu của Monarch Casino & Resort (NASDAQ: MCRI) tăng gần 25% trong năm nay, khiến chủ sở hữu Atlantis trở thành một trong những cái tên hoạt động tốt nhất trong số các cổ phiếu casino, nhưng một nhà phân tích tin rằng còn nhiều triển vọng tăng giá phía trước.
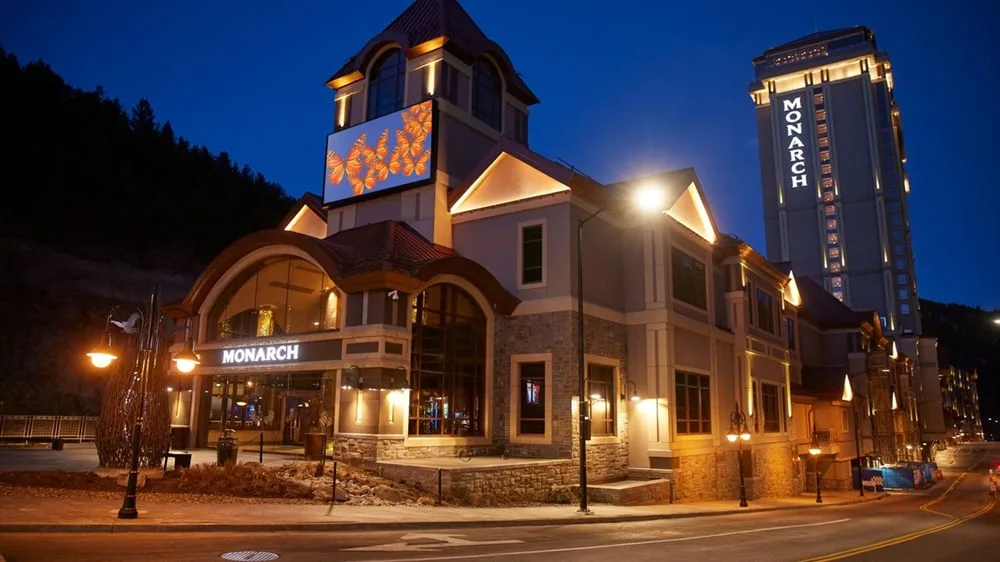
Monarch Casino Resort Spa Black Hawk ở Colorado. Một nhà phân tích cho rằng cổ phiếu của nhà điều hành này có tiềm năng tăng giá lớn. (Image: Monarch Casino & Resort, Inc.)
Trong một báo cáo mới cho khách hàng, nhà phân tích Texas Capital David Bain đã bắt đầu theo dõi Monarch với xếp hạng "buy" và mục tiêu giá $147, ngụ ý tăng giá 23,5% từ mức đóng cửa ngày 8 tháng 9. Ông nói rằng hai tài sản của nhà điều hành — Atlantis ở Reno, Nev. và một địa điểm cùng tên ở Black Hawk, Colo. — là "best-in-class" trên những thị trường đó.
"Nhân khẩu học khách hàng cơ bản cho cả hai thị trường là mạnh mẽ, và các tài sản nắm bắt tốt hơn đáng kể so với thị phần công bằng trên các thị trường tương ứng của họ," Bain lưu ý. "Những yếu tố chính để vượt trội hơn các đồng nghiệp là (thứ cũ kỹ lạc) quản lý mạnh mẽ và vị trí resort casino MCRI."
Lãnh địa của Monarch trên những thị trường đó là tích cực cho luận điểm đầu tư dài hạn. Black Hawk là một trong những thị trường casino phát triển nhanh nhất ở Mỹ trong khi Reno-Lake Tahoe đang thu hút những cư dân California giàu có nhất nhờ vào một cơ sở kinh tế (sản xuất và công nghệ) được coi là đa dạng hơn Las Vegas.
Quyền sở hữu bất động sản Monarch Casino là một vấn đề lớn
Mặc dù không có vị trí ở Las Vegas, Monarch được liên tục ca ngợi vì tiếp xúc với hai trong số những thị trường không phải Sin City hấp dẫn nhất của đất nước này. Đối với các nhà đầu tư tiềm năng, có những nguồn sự hấp dẫn khác.
Monarch cũng được các nhà phân tích khen ngợi rộng rãi vì sở hữu bất động sản nơi các địa điểm chơi game của nó nằm. Nó tránh mô hình bán tài sản được các đối thủ lớn hơn theo dõi, lựa chọn giữ quyền sở hữu bất động sản, nghĩa là nó cung cấp cho những người tham gia thị trường một bảng cân đối kế toán sạch với không có trách nhiệm dài hạn và triển vọng tạo ra dòng tiền tự do mạnh mẽ (FCF).
"Nó sở hữu bất động sản của mình, có diện tích dự phòng để mở rộng, không có nợ dài hạn, và chúng tôi dự báo nó sẽ tạo ra ~$126 triệu/$134 triệu FCF ròng vào năm 2027E/2028E," Bain bổ sung. "Chúng tôi định giá danh mục đầu tư hiện tại cao hơn 20% so với nơi nó hiện đang giao dịch."
Monarch Casino có gần như thông báo về một vụ mua lại?
Một trong những điểm được thảo luận nhiều nhất liên quan đến Monarch Casino là vai trò có thể có của nhà điều hành trong các vụ sáp nhập và mua lại (M&A) ngành gaming.
Nhà điều hành nổi tiếng là cẩn thận lựa chọn, lưu ý rằng nó sẽ không vội vàng tham gia các thỏa thuận và các mục tiêu tiềm năng phải bao gồm bất động sản được sở hữu và nằm ở các tiểu bang thân thiện với thuế. Nhưng với nguồn cung dồi dào đang ra thị trường, có thể một thỏa thuận — thỏa thuận có thể tăng theo mức $18 mỗi cổ phiếu — có thể được công bố trong thời gian gần đây, theo Bain.
"Tuy nhiên, kho dự trữ M&A hiện tại và tiềm năng của gaming gần ở mức cao lịch sử với động lực người bán độc đáo trên một số danh mục lớn cho một nhóm người mua hạn chế," nhà phân tích kết luận. "Động lực này tạo ra một thị trường của người mua, nhìn chung, theo quan điểm của chúng tôi. Khung này, kết hợp với những cuộc trò chuyện trong ngành và kiểm tra kênh của chính chúng tôi, dẫn chúng tôi tin rằng MCRI có thể tương đối gần với việc bảo đảm một thỏa thuận mua lại."
Bài viết Monarch Casino: 'Best-in-Class' Among Gaming Stocks lần đầu tiên xuất hiện trên Casino.org.