周五,新濠博亚娱乐(纳斯达克代码:MLCO)股价下滑,此前德州资本分析师David Bain将该股评级从“买入”下调至“持有”。
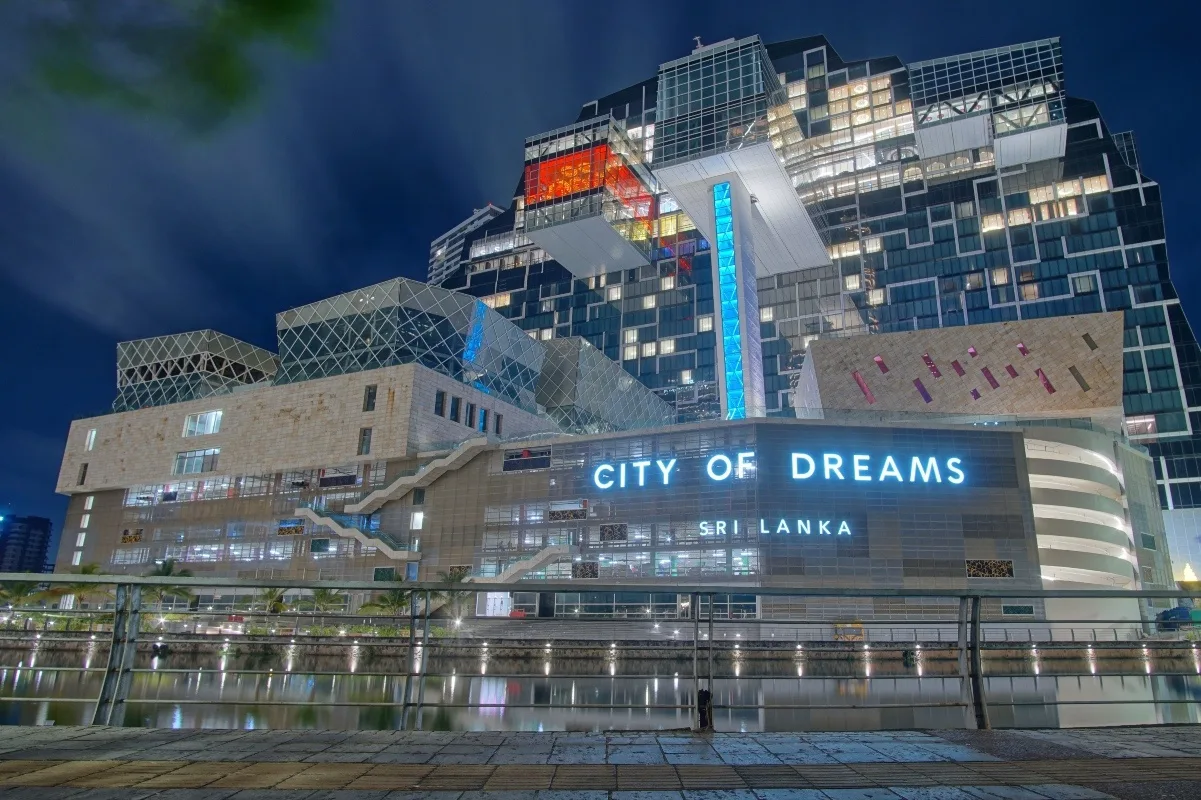
新濠博亚旗下斯里兰卡梦幻之城。该股今日因分析师下调评级而大跌。(图片来源:Shutterstock)
午盘交易中,梦幻之城运营商股价下跌2.31%,成交量超过日均水平的两倍,延续了该澳门博彩股过去一年内累计下跌48.5%的跌势。
Bain表示,他对新濠博亚第三、四季度息税折旧摊销前利润(EBITDA)的预测与市场一致预期之间存在“较大差异”,再加上澳门博彩毛收入(GGR)疲软以及中国针对境外信托资产的新税收政策,是他下调何猷龙旗下公司评级的原因之一。
Bain指出:“尽管我们调整了评级,但我们注意到MLCO的自由现金流收益率超过20%,其交易价格低于历史企业价值/EBITDA水平。我们认为,如果市场一致预期得到合理修正,以及澳门GGR趋于稳定,我们有可能转为更积极的看法,特别是考虑到我们对MLCO管理层及其产品组合的正面评价。”
他将该股目标价从8美元下调至5.50美元,不过新目标价意味着相较于目前股价仍有超过30%的潜在上涨空间。
新濠博亚面临澳门难题
与其他澳门博彩股一样,新濠博亚遭遇重挫,原因在于该特别行政区(SAR)的基本面欠佳。
Bain指出,若将澳门9月份的GGR按日均外推计算,这是自2025年1月以来博彩经营者表现最差的一个月。该分析师补充说,10月中旬的渠道调查显示,目前尚未出现实质性好转迹象。
澳门博彩经营者面临的另一个问题是,尽管来自中国内地游客的访澳人数呈上升趋势,但其中许多游客抵达后并未进行博彩活动。
“我们认为,中国宏观经济因素,包括持续的通缩压力、楼市疲软难以缓解以及就业率下降,都产生了影响,”Bain补充道。“调查还提到,中国将于2026年7月对境外信托资产征收20%的税,可能对GGR产生影响,此举已引发资产重组和部分资本清算——该规则将追溯适用至2020年代初。”
促销难题
在澳门,新濠博亚的核心客户群是中高端博彩客(premium-mass),在一定程度上也包括VIP客户。在乐观的经营环境下,这些是极具吸引力的目标客群,但随着中介(junket)体系几近消亡,争夺这些博彩客的竞争异常激烈。
这导致促销活动激增,意味着运营商需要花费更多成本来吸引博彩客前往其场所。这些不断攀升的支出可能限制包括新濠博亚在内的澳门博彩股的反弹潜力。
Bain总结道:“玩家返利水平仍然居高不下,根据我们的调查,六家博彩经营者中又有一家最近提高了促销力度。虽然我们认为这一新增举措不会改变本已高企的促销支出格局,但这让我们对未来几个季度促销水平能否下降持更为谨慎的态度。”
文章德州资本下调评级,新濠博亚度假村股价受挫最早发布于Casino.org。