君主赌场度假村(NASDAQ: MCRI)的股价今年上涨了近25%,使这家Atlantis赌场的所有者成为博彩股中表现最佳的公司之一,但一位分析师认为还有更大的上涨空间。
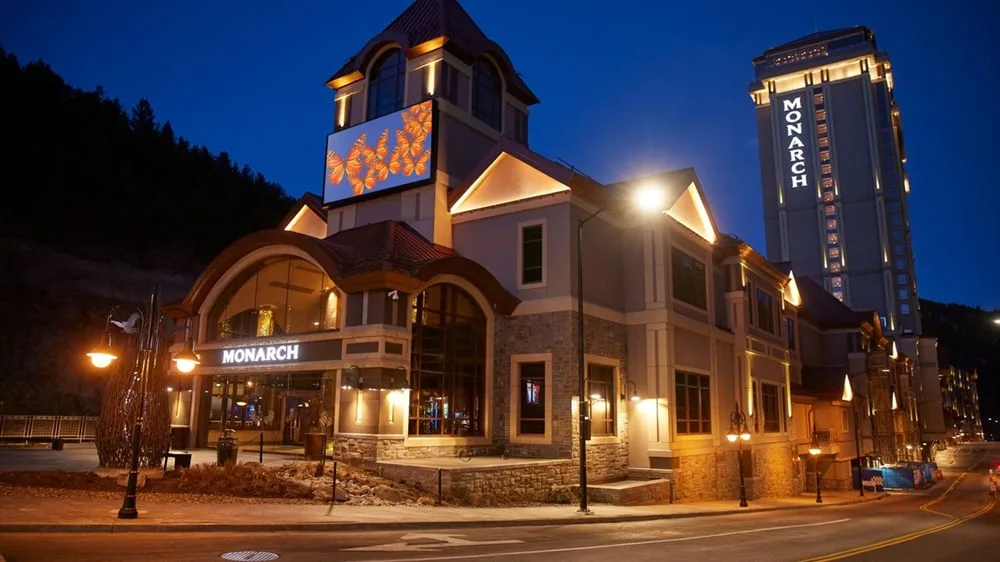
位于科罗拉多州黑鹰市的君主赌场度假村水疗中心。一位分析师表示,该运营商的股票具有巨大的上涨潜力。(图片来源:Monarch Casino & Resort, Inc.)
在给客户的一份新报告中,Texas Capital分析师David Bain首次覆盖君主赌场,给予“买入”评级,目标价147美元,较9月8日收盘价有23.5%的上涨空间。他表示,该运营商的两处物业——位于内华达州里诺的Atlantis和位于科罗拉多州黑鹰市的同名场所——在各自市场都是“同类最佳”。
“这两个市场的基础客户群都很强劲,物业在各自市场的份额远高于公平份额,”Bain指出。“同行业绩优于同行的关键驱动因素是(老派意义上的)强大管理层和MCRI的赌场度假村位置。”
君主赌场在这些市场的布局有利于长期投资逻辑。黑鹰市是美国增长最快的赌场市场之一,而里诺-太浩湖地区正吸引着富裕的加州人作为新居民迁入,这得益于比拉斯维加斯更为多元化的经济基础(制造业和科技业)。
君主赌场的房地产所有权是一大重要因素
尽管在拉斯维加斯没有布局,君主赌场因其在美国最具吸引力的两个非“罪恶之城”市场的布局而不断受到赞誉。对于潜在投资者来说,还有其他潜在的吸引力来源。
分析师们还广泛称赞君主赌场拥有其博彩场所所在的房地产。该公司放弃了较大竞争对手所采用的物业出售模式,选择保留房地产所有权,这意味着它为市场参与者提供了一份没有长期负债、且自由现金流(FCF)生成前景强劲的干净资产负债表。
“它拥有自己的房地产,有多余的土地可供扩张,没有长期债务,我们预测其2027财年/2028财年将产生约1.26亿美元/1.34亿美元的净自由现金流,”Bain补充道。“我们对现有投资组合的估值比目前交易价格高20%。”
君主赌场是否即将宣布一项收购?
关于君主赌场最常被讨论的话题之一是该运营商在博彩行业并购(M&A)中可能扮演的角色。
该运营商以极度挑剔著称,表示不会仓促达成交易,且潜在目标必须包括自有房地产,并位于税收友好州。但据Bain所说,鉴于市场上待售资产供应充足,一笔交易——可能带来每股18美元的增值——有可能在近期内宣布。
“然而,博彩行业当前及潜在的并购标的数量接近历史高位,少数几个大型投资组合背后有各自独特的卖方动机,而买家池却有限,”该分析师总结道。“总体而言,我们认为这种动态形成了买方市场。这一框架,结合行业传闻和我们自己的渠道调查,使我们相信MCRI可能相对接近达成一项收购协议。”