在成交量已经超过日均水平三倍的情况下,美高梅国际酒店集团(纽约证券交易所代码:MGM)股价今日下跌超过10%,此前巴里·迪勒旗下的People Inc.(纳斯达克代码:PPLI)周三晚些时候确认,已撤回对这家赌场公司每股48.30美元的收购要约。
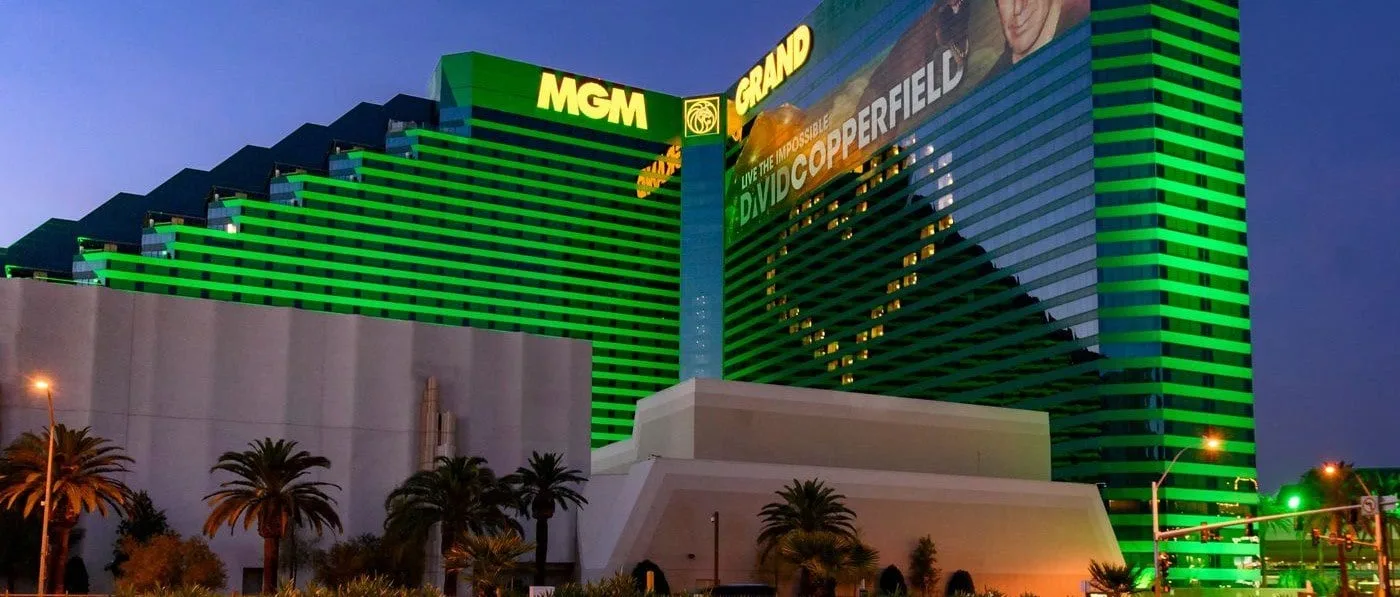
拉斯维加斯大道上的美高梅大酒店。随着收购要约被撤回,美高梅股票现在成为一个执行力故事。(图片:MGM Resorts International)
迪勒的公司是美高梅迄今为止最大的股东,他表示未明确说明的复杂因素阻碍了将这家博彩公司私有化的努力。美高梅董事会则表示,公司“很高兴能够继续作为一家独立上市公司领导美高梅”,董事长保罗·萨勒姆在声明中如是说。既然交易已经告吹,分析师认为美高梅现在是一个执行力故事。
杰富瑞分析师David Katz在今天给客户的报告中承认,尽管美高梅拥有“引人注目的博彩、数字和国际资产组合”,但公司必须向投资者展示其在资本运用上的纪律性,拉斯维加斯业务正在改善,数字博彩业务取得进展的迹象,以及变现非核心资产的能力。
“成功执行这些优先事项,应有助于缩小许多投资者认为存在的、美高梅公开市场估值与其房地产资产、区域业务组合、数字业务以及国际增长管线的内在价值之间的持续折价,”该分析师指出。
他给予美高梅股票“持有”评级,目标价45美元。
美高梅股票被严重低估
收购要约被撤回的消息传出后,美高梅股价暴跌,目前交易价格为2月份以来的最低水平,这并不令人意外,但分析师认为此次回调是一个买入机会,该股现在被严重低估。
以蒂尔曼·费尔蒂塔收购凯撒娱乐(纳斯达克代码:CZR)私有化时每股31美元的价格作为参照,德州资本分析师David Bain表示,美高梅的价值高于其目前约34美元的交易价格。
“我们认为,以当前股价计算,美高梅的内在价值为长期投资者提供了显著的上行空间。若按CZR隐含的收购估值(昨日已获CZR股东批准)计算,美高梅的股价应为每股53美元,”Bain指出。
他补充说,这53美元的估计尚未包括美高梅大阪项目每股9美元的价值,他预计这家百乐宫运营商可能会在当前价位“积极”回购自家股票。
审视美高梅的催化因素
尽管People收购已不再是美高梅股价的可行催化因素,但仍有其他潜在的推动力能够提振该股。首要因素是拉斯维加斯大道正摆脱低迷的证据。Katz指出,出售美高梅斯普林菲尔德赌场(此事已被广泛讨论)将“简化”该运营商的业务组合,同时为削减债务和股票回购产生现金。
Bain表示,“潜在释放BetMGM价值”——另一个被频繁讨论的话题——可能对美高梅股价有增益作用。美高梅与Entain在BetMGM上是50/50的合作伙伴,目前尚不清楚两家公司能否达成一项真正实现这家在线博彩实体变现的双赢协议。
两位分析师都认同,预计于2030年秋季开业的美高梅大阪,可能会提振该股。
文章MGM Now an Execution Story With Takeover Bid Off the Table最初发表于Casino.org。